
Assurance vie : comprendre les frais cachés et maximiser son rendement
- Pourquoi les frais pèsent autant sur une assurance vie ?
- Les principaux frais à repérer avant de souscrire
- Lire un contrat sans se perdre dans le jargon
- Réduire les frais sans sacrifier la qualité du contrat
- Fonds en euros et unités de compte : les frais ne racontent pas toute l'histoire
- Les erreurs qui diminuent le rendement réel
- Un contrôle annuel simple pour garder la main
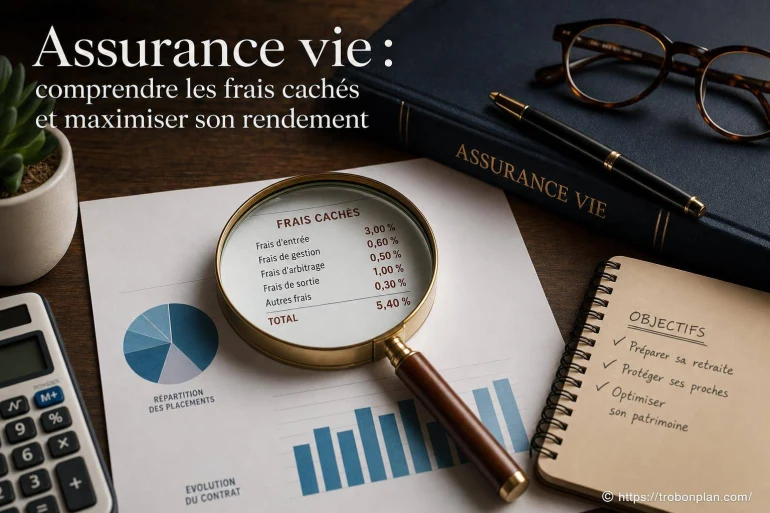
Une assurance vie peut être un excellent outil d'épargne, mais son rendement réel dépend autant des supports choisis que des frais prélevés tout au long du contrat. Frais d'entrée, frais de gestion, arbitrages, options de gestion : certains sont visibles, d'autres se nichent dans les documents contractuels ou dans la performance affichée des fonds. Les identifier permet de comparer les contrats sur des bases concrètes et de conserver une part plus importante de vos gains.
Assurance vie : comprendre les frais cachés et maximiser son rendement commence par une règle simple : ne regardez jamais uniquement le taux annoncé ou la promesse commerciale. Un contrat peu rémunérateur et chargé en frais peut rogner durablement votre capital, surtout lorsque l'épargne est conservée plusieurs années.
Pourquoi les frais pèsent autant sur une assurance vie ?
Les frais ne sont pas toujours « cachés » au sens strict : l'assureur doit les présenter dans la documentation du contrat. Ils peuvent pourtant passer inaperçus, car ils sont exprimés en pourcentage, répartis entre plusieurs intervenants ou déjà déduits de la valeur affichée des unités de compte.
Le problème vient de leur accumulation. Un prélèvement de 1 % par an peut sembler limité sur un versement ponctuel. Répété chaque année, il réduit l'effet des intérêts composés. Autrement dit, le coût ne porte pas seulement sur votre épargne présente : il retire aussi une partie des gains que ce capital aurait pu produire plus tard.
Un bon rendement brut ne suffit pas. Ce qui compte pour l'épargnant, c'est le rendement net de tous les frais, adapté au niveau de risque accepté.
Cette distinction est particulièrement utile pour les unités de compte. Leur valeur fluctue selon les marchés et elles ne garantissent pas le capital. Il faut donc vérifier à la fois leur potentiel de progression, leur niveau de risque et les frais retenus par le contrat comme par le support sélectionné.

Les principaux frais à repérer avant de souscrire
Chaque contrat n'applique pas la même combinaison de frais. Le bon réflexe consiste à demander les documents d'information, puis à repérer les pourcentages prélevés lors des versements, pendant la détention et en cas de changement de support.
Frais sur versement
Ils sont déduits dès le dépôt d'argent. Si vous versez 1 000 euros avec 2 % de frais, seuls 980 euros sont réellement investis.
Frais de gestion
Prélevés chaque année, ils rémunèrent l'administration du contrat. Leur niveau varie souvent selon le fonds en euros, les unités de compte et le mode de gestion.
Frais d'arbitrage
Ils peuvent s'appliquer lorsque vous transférez votre épargne d'un support à un autre, à l'initiative de l'épargnant ou dans certains services automatisés.
Frais propres aux supports
Les fonds, ETF, SCPI ou OPCVM peuvent avoir leurs propres frais, généralement intégrés dans la valeur liquidative ou la performance communiquée.
Les frais sur versement : le prélèvement le plus immédiat
Les frais sur versement sont faciles à comprendre et souvent négociables. Ils ont un effet direct : une partie de votre dépôt n'est jamais placée. Sur une stratégie de versements réguliers, ce prélèvement peut devenir coûteux, car il se répète à chaque opération.
Un contrat sans frais sur versement n'est pas automatiquement meilleur. Il peut compenser cette absence par des frais de gestion plus élevés ou par une offre de supports moins intéressante. Mais à caractéristiques comparables, éviter ce prélèvement laisse davantage de capital travailler dès le premier jour.
Les frais de gestion : à examiner chaque année
Les frais de gestion sont généralement exprimés en pourcentage annuel de l'encours. Ils existent sur le fonds en euros et sur les unités de compte, avec parfois une tarification différente. Ils doivent être lus avec attention, car ils s'appliquent tant que le contrat reste ouvert.
Pour les unités de compte, il faut distinguer les frais prélevés par le contrat des frais internes du support. Un fonds peut afficher une performance après déduction de ses propres frais, alors que les frais de gestion de l'assurance vie s'ajoutent encore. Comparer les supports à frais comparables évite de mettre face à face des rendements qui ne recouvrent pas la même réalité.
Arbitrage, gestion pilotée et options : les coûts moins visibles
L'arbitrage consiste à déplacer une somme d'un support vers un autre. Certains contrats facturent chaque opération, d'autres proposent une gratuité limitée ou totale. Cette donnée compte surtout si vous prévoyez de rééquilibrer régulièrement votre allocation. [ Voir ici aussi ]
La gestion pilotée mérite aussi une lecture attentive. Elle délègue les choix d'investissement à un gestionnaire selon votre profil de risque, ce qui peut être pratique pour un épargnant peu disponible. En contrepartie, elle entraîne souvent des frais spécifiques, qui s'ajoutent aux frais du contrat et des supports retenus.
Lire un contrat sans se perdre dans le jargon
Pour comparer utilement deux assurances vie, concentrez-vous sur les documents qui détaillent la tarification et la liste des supports. Les conditions générales indiquent les règles du contrat ; le document d'informations clés des supports apporte, lui, des précisions sur les risques, les frais et l'horizon de placement conseillé.
Ne vous arrêtez pas au seul taux du fonds en euros. Vérifiez s'il est communiqué avant ou après certains frais, si l'assureur impose une part d'unités de compte pour accéder à certaines conditions et quelles garanties accompagnent l'épargne. La fiscalité de l'assurance vie dépend aussi de la durée du contrat et de la situation de l'épargnant : elle ne doit pas être confondue avec les frais contractuels.
| Point à comparer | Question concrète | Conséquence possible |
|---|---|---|
| Versements | Quel pourcentage est retiré à chaque dépôt ? | Moins de capital investi immédiatement. |
| Gestion annuelle | Quels frais s'appliquent au fonds en euros et aux unités de compte ? | Performance nette réduite au fil du temps. |
| Supports | Quels sont les frais internes des fonds retenus ? | Écart de rendement entre des placements proches. |
| Opérations | Les arbitrages, options ou retraits sont-ils facturés ? | Coût supplémentaire selon vos usages. |
Cette démarche ressemble à la préparation d'un budget familial : chaque dépense paraît anodine isolément, mais l'ensemble finit par peser. Cette logique vaut aussi pour les moments festifs où l'on cherche à préserver son enveloppe sans renoncer au plaisir ; des idées d'animations pour une baby shower à petit budget illustrent bien ce principe de choix simples, utiles et maîtrisés. Pour votre épargne, l'équivalent consiste à privilégier une structure de coûts lisible plutôt qu'une promesse séduisante mais difficile à chiffrer.
Réduire les frais sans sacrifier la qualité du contrat
Réduire les coûts ne signifie pas choisir mécaniquement l'offre la moins chère. Un contrat pertinent doit aussi proposer des supports adaptés, des modalités de retrait claires, un service cohérent avec vos besoins et une allocation compatible avec votre tolérance au risque.
- Comparez le coût total. Additionnez les frais du contrat, ceux de la gestion éventuelle et ceux des supports envisagés. Une seule ligne tarifaire ne donne jamais la vision complète.
- Adaptez les supports à votre horizon. Une épargne nécessaire à court terme ne se place pas comme un projet lointain. Les unités de compte peuvent convenir sur un horizon long, à condition d'accepter les variations de valeur.
- Évitez les mouvements inutiles. Multiplier les arbitrages peut augmenter les frais et conduire à réagir trop vite aux fluctuations. Une allocation réfléchie, revue à intervalles raisonnables, est souvent plus cohérente.
- Négociez lorsque cela est possible. Certains frais sur versement ou conditions commerciales peuvent être discutés, notamment selon le canal de souscription et les montants placés.
- Contrôlez chaque relevé. Le relevé annuel permet de suivre la répartition de l'épargne, les frais et l'évolution de la valeur du contrat. C'est le moment de poser des questions précises.
Fonds en euros et unités de compte : les frais ne racontent pas toute l'histoire
Le fonds en euros protège le capital investi, hors frais et fiscalité applicables, selon les conditions du contrat. Il offre une approche plus prudente, mais son rendement reste variable et doit être apprécié après prélèvements. Les unités de compte, elles, peuvent être investies sur différentes classes d'actifs ; leur valeur peut monter comme baisser.
Les frais deviennent réellement utiles à analyser lorsqu'ils sont mis en regard du service rendu. Une gestion pilotée peut convenir à une personne qui souhaite déléguer ses décisions, mais elle doit justifier son coût. À l'inverse, une gestion libre peut être moins coûteuse, tout en demandant davantage de temps, de compréhension et de discipline.
Le contrat le plus adapté n'est pas forcément celui qui affiche la liste de frais la plus courte : c'est celui dont les coûts, les supports et le mode de gestion correspondent réellement à votre projet.
Les erreurs qui diminuent le rendement réel
Plusieurs erreurs reviennent souvent lors de la souscription ou du suivi d'une assurance vie. Elles ne sont pas toujours graves, mais elles peuvent limiter la performance nette ou vous pousser vers une allocation mal adaptée.
- Choisir un contrat uniquement pour un taux mis en avant, sans étudier les frais annuels.
- Oublier les frais internes des unités de compte et ne comparer que les frais du contrat.
- Accepter une gestion pilotée sans connaître son coût ni sa méthode d'investissement.
- Verser sans vérifier les frais prélevés à chaque dépôt.
- Prendre un niveau de risque incompatible avec son besoin de disponibilité ou son horizon de placement.
- Ne jamais relire les relevés annuels ni la répartition de l'épargne.
Une assurance vie reste disponible : vous pouvez effectuer des rachats, partiels ou totaux, selon les règles du contrat. Cela ne veut pas dire qu'il faut y placer une somme dont vous pourriez avoir besoin immédiatement. Garder une épargne de précaution séparée évite de vendre un support en baisse ou de modifier trop vite une stratégie construite pour durer.
Un contrôle annuel simple pour garder la main
Un point annuel suffit souvent pour vérifier que le contrat reste cohérent avec votre situation. Relisez les frais prélevés, observez la répartition entre fonds en euros et unités de compte, puis demandez-vous si votre horizon a changé : achat immobilier, projet familial, baisse de revenus ou départ prochain à la retraite peuvent modifier vos priorités.
Si vous détenez plusieurs contrats, comparez-les sans précipitation avant toute décision. L'ancienneté fiscale d'une assurance vie a une valeur propre ; fermer un contrat uniquement pour rejoindre une offre moins chère peut ne pas être le meilleur choix. Il peut être plus judicieux de conserver l'existant et d'orienter de nouveaux versements vers une solution aux frais plus mesurés, après avoir vérifié l'ensemble des conditions.
Cette vigilance ne demande pas de suivre les marchés chaque jour. Elle consiste plutôt à comprendre où va votre argent, à refuser les coûts mal expliqués et à conserver une stratégie suffisamment simple pour être tenue dans la durée.


A propos de nous : Léna Astucieuse

Passionnée par la chasse aux bons plans depuis mon plus jeune âge, je partage sur Trobonplan toutes mes trouvailles pour vous aider à économiser au quotidien. J’adore comparer, tester et dénicher des offres aussi bien en ligne qu’en magasin. Mon objectif ? Que chacun puisse profiter de petits plaisirs sans se ruiner. J’accorde une grande importance à la fiabilité des astuces que je propose et je prends le temps de les vérifier avant de les partager. Suivez-moi pour ne rien manquer des meilleurs bons plans du moment !